



NYHEDER
Systemforringelseskløften
Blind spot underwriting kan stadig ikke se det
Marineforsikringsselskaber fortsætter med at registrere betydelige tab som følge af brande på skibsværfter, mens vedligeholdelse, reparation og drift (MRO)-hændelser med høj grad af alvorlighed afslører svagheder, når skibenes permanente branddetekteringssystemer er offline. Aron Wadhia, chef for forretningsudvikling hos Ramtech, hævder, at skibsværfternes sikkerheds- og forsikringspraksis bør tage disse transiente eksponeringsperioder bedre i betragtning.
Med brand og eksplosioner som årsager 16% Af det samlede antal skibe, der er gået tabt i løbet af det seneste årti, er brand fortsat den næststørste årsag til det samlede antal skibstab globalt. Marineforsikringsselskaber fortsætter med at påtage sig betydelige omkostninger. I samme periode er 109 skibe gået tabt på grund af brand, mens der alene i 2024 blev registreret 250 brandulykker – en stigning på 20% år på hinanden og det højeste antal i et årti. På trods af disse tal er skibsværfter fortsat en overset kilde til risiko, selvom tabsprocenten i marineforsikring fortsat er høj med 70 til 80 procent, hvilket efterlader begrænset margen for større skader som følge af brand.
I midten af dette problem ligger et strukturelt blindpunkt, der fortsat eksisterer i den globale maritime MRO- og nybyggeriindustri: systemfejlgapet. Dette er det kritiske tidspunkt, hvor fartøjers permanente branddetekterings- og brandslukningssystemer er offline under opførelse, reparation eller vedligeholdelse, mens højrisikofyre fortsætter. I praksis skaber dette en midlertidig, men ekstrem øgning af eksponeringen, som ikke konsekvent registreres af forsikringsmæssige modeller eller compliancedokumenter.
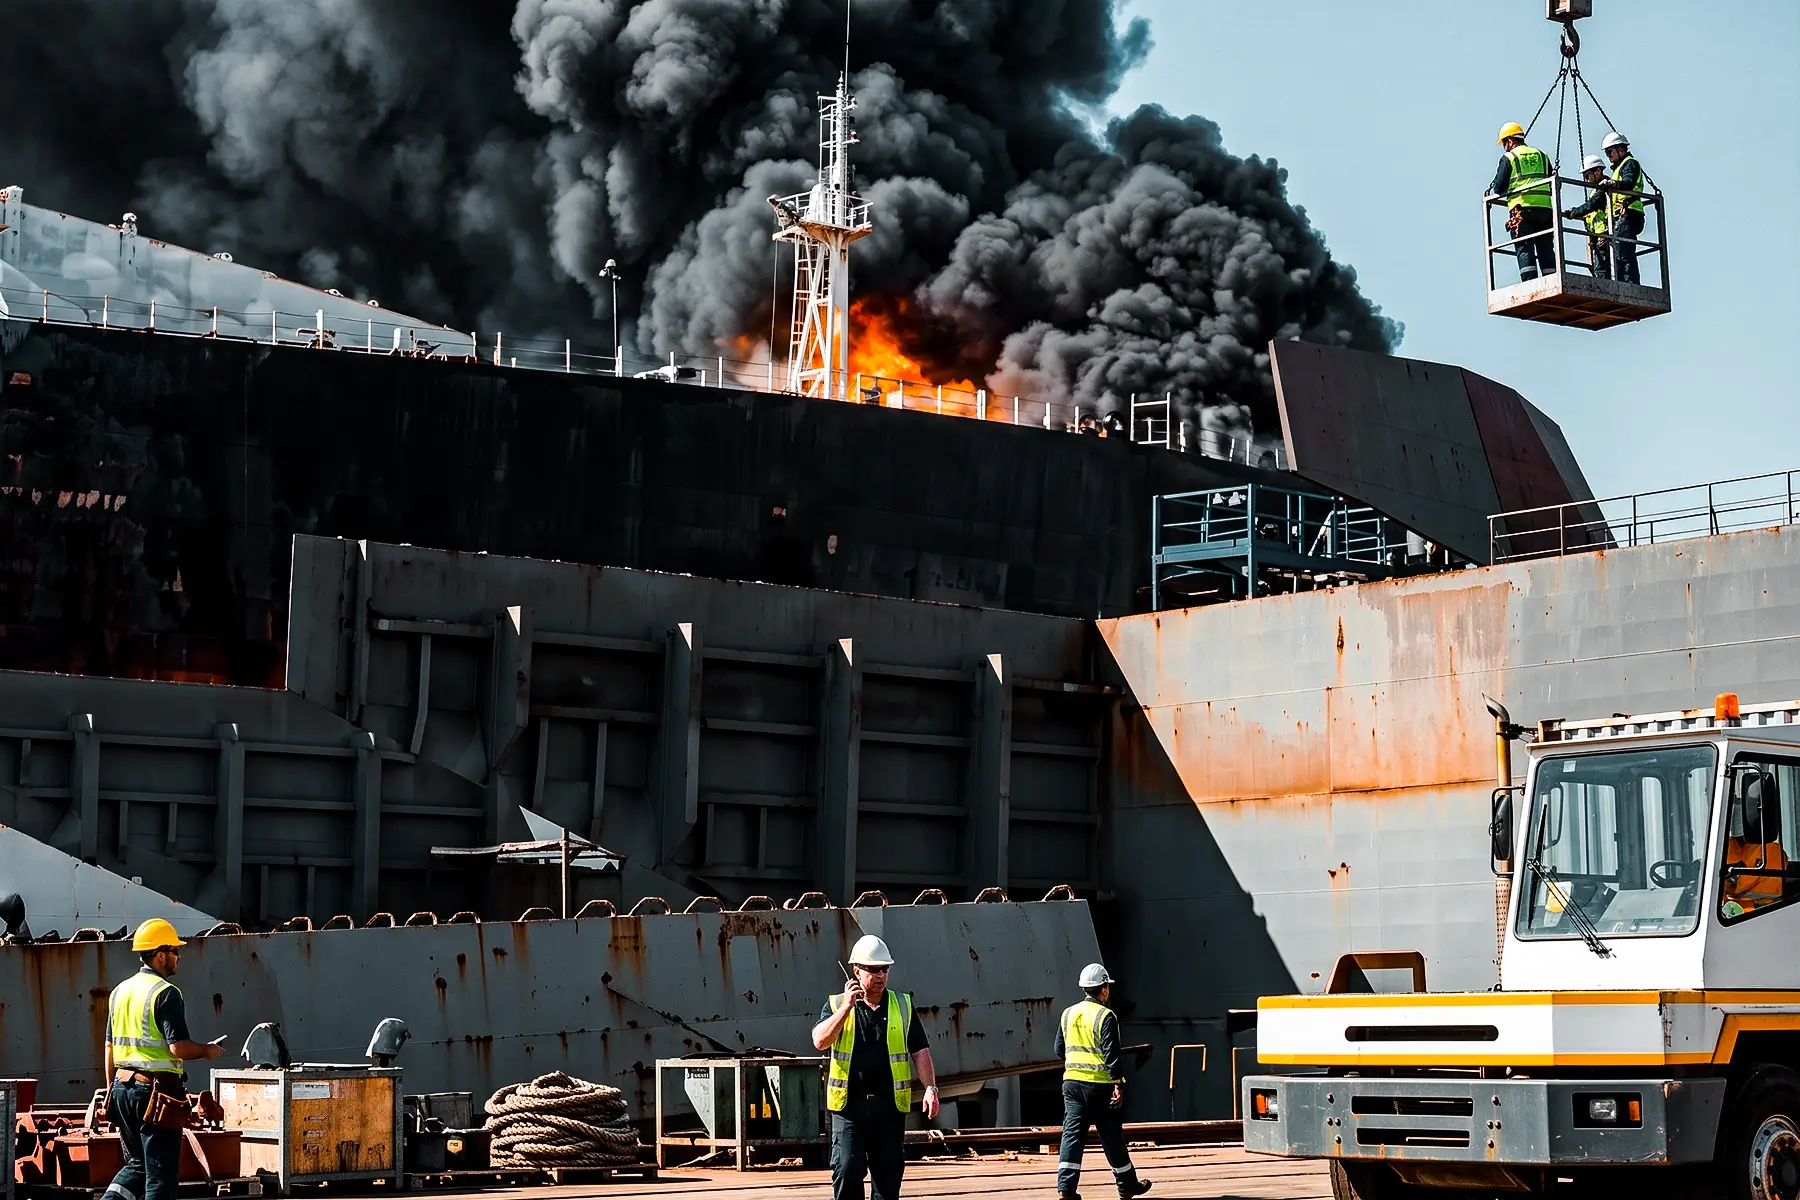
Nylige hændelser på skibsværfter over hele verden understreger alvoren i denne situation. For eksempel en brand på Vijay Marine Shipyard I Goa i oktober 2025 resulterede fire dødsulykker under skibsbygningen, da de permanente brandbeskyttelsessystemer ikke var fuldt funktionsdygtige. Desuden førte skibsbygningsbrandene under vedligeholdelsesoperationer på ASL Marine’s værft i Batam Det førte til 13 dødsfald og 18 personskader, hvilket markerer det andet store brand på stedet inden for fem måneder. Senest krævede en hændelse på May Ship Repair på Staten Island i maj 2026 mere end 200 nødkontrollanter, hvilket resulterede i én dødsulykke og over 30 personskader, herunder brandmænd.
JH143-begrænsningen og den operationelle realitets volatilitet
JH143, et standardiseret rammeværk til risikovurdering af skibsværfter, der anvendes i søfarts- og forsikringssektoren, opstod som reaktion på betydelige historiske tab i begyndelsen af 2000-tallet og forbliver et vigtigt referencepunkt for skibsværfternes risikostyring i dag.
Den giver en struktureret tilgang til vurdering af brandbeskyttelse, beredskabsindsats og operationelle procedurer. Dens centrale begrænsning ligger imidlertid i dens statiske karakter. På den anden side er værftsmiljøer ikke statiske.
Både i forbindelse med nybyggeri og vedligeholdelse af eksisterende anlæg svinger risikoen afhængigt af fasen, entreprenørens aktiviteter og systemets tilgængelighed. De farligste perioder er ofte korte, overgangsartikler og rutinemæssige operationer, især under varmt arbejde og de kritiske timer, der følger efter.
Bevismaterialet viser konsekvent, at de mest alvorlige hændelser ofte opstår uden for selve den aktive varmearbejdning, under fasen efter arbejdet, hvor afhængigheden af vagt over for brand og træthed hos den menneskelige overvågning er størst.
Det er netop dette aspekt, hvor traditionelle rammer som JH143 giver begrænset synlighed, selvom eksponeringen er på sit højeste. Konsekvensen er klar. Snapshot-revisioner og periodiske inspektioner kan ikke på tilstrækkelig vis repræsentere svingende skadesmuligheder. For forsikringsselskaber skaber dette en strukturel informationsmangel på det præcise punkt, hvor risikoen med størst sandsynlighed vil udvikle sig til tab.
Risiko er ikke længere en fast tilstand, der dokumenteres ved inspektion, men en dynamisk situation, der udvikler sig minut for minut i værftets miljø.
Fra passiv forsikringsvirksomhed til aktiv forsikringsvirksomhed gennem kontinuerlig overvågning
Som følge heraf begynder et stigende antal forsikringsselskaber og inspektører at erkende, at løsningen ikke blot handler om strengere procedureregler, men om en bedre synlighed under nedskrivningsperioder. Dette skaber interesse for metoder, der kan understøtte tilsyn i komplekse værftsmiljøer, især hvor eksponeringen skifter mellem projektfaserne.
I stedet for at kun være afhængige af statisk infrastruktur eller menneskelig vagt, er disse kontrolforanstaltninger, herunder midlertidige branddetektionssystemer, midlertidige brandalarmsystemer og evakueringsovervågnings- eller nødsignaleringssystemer, designet til at supplere eksisterende beskyttelse ved at forbedre dækningen i forhold til de skiftende forhold på stedet.
De kan deployeres og flyttes i overensstemmelse med de aktive arbejdsområder og fungerer uafhængigt af fartøjets permanente brandbeskyttelsessystemer. På den måde bidrager de til at afhjælpe det synlighedsmæssige problem, der opstår under systemnedlukning og genopstart, hvor udsynet typisk er på sit højeste, men hvor tilsynet er mest begrænset.
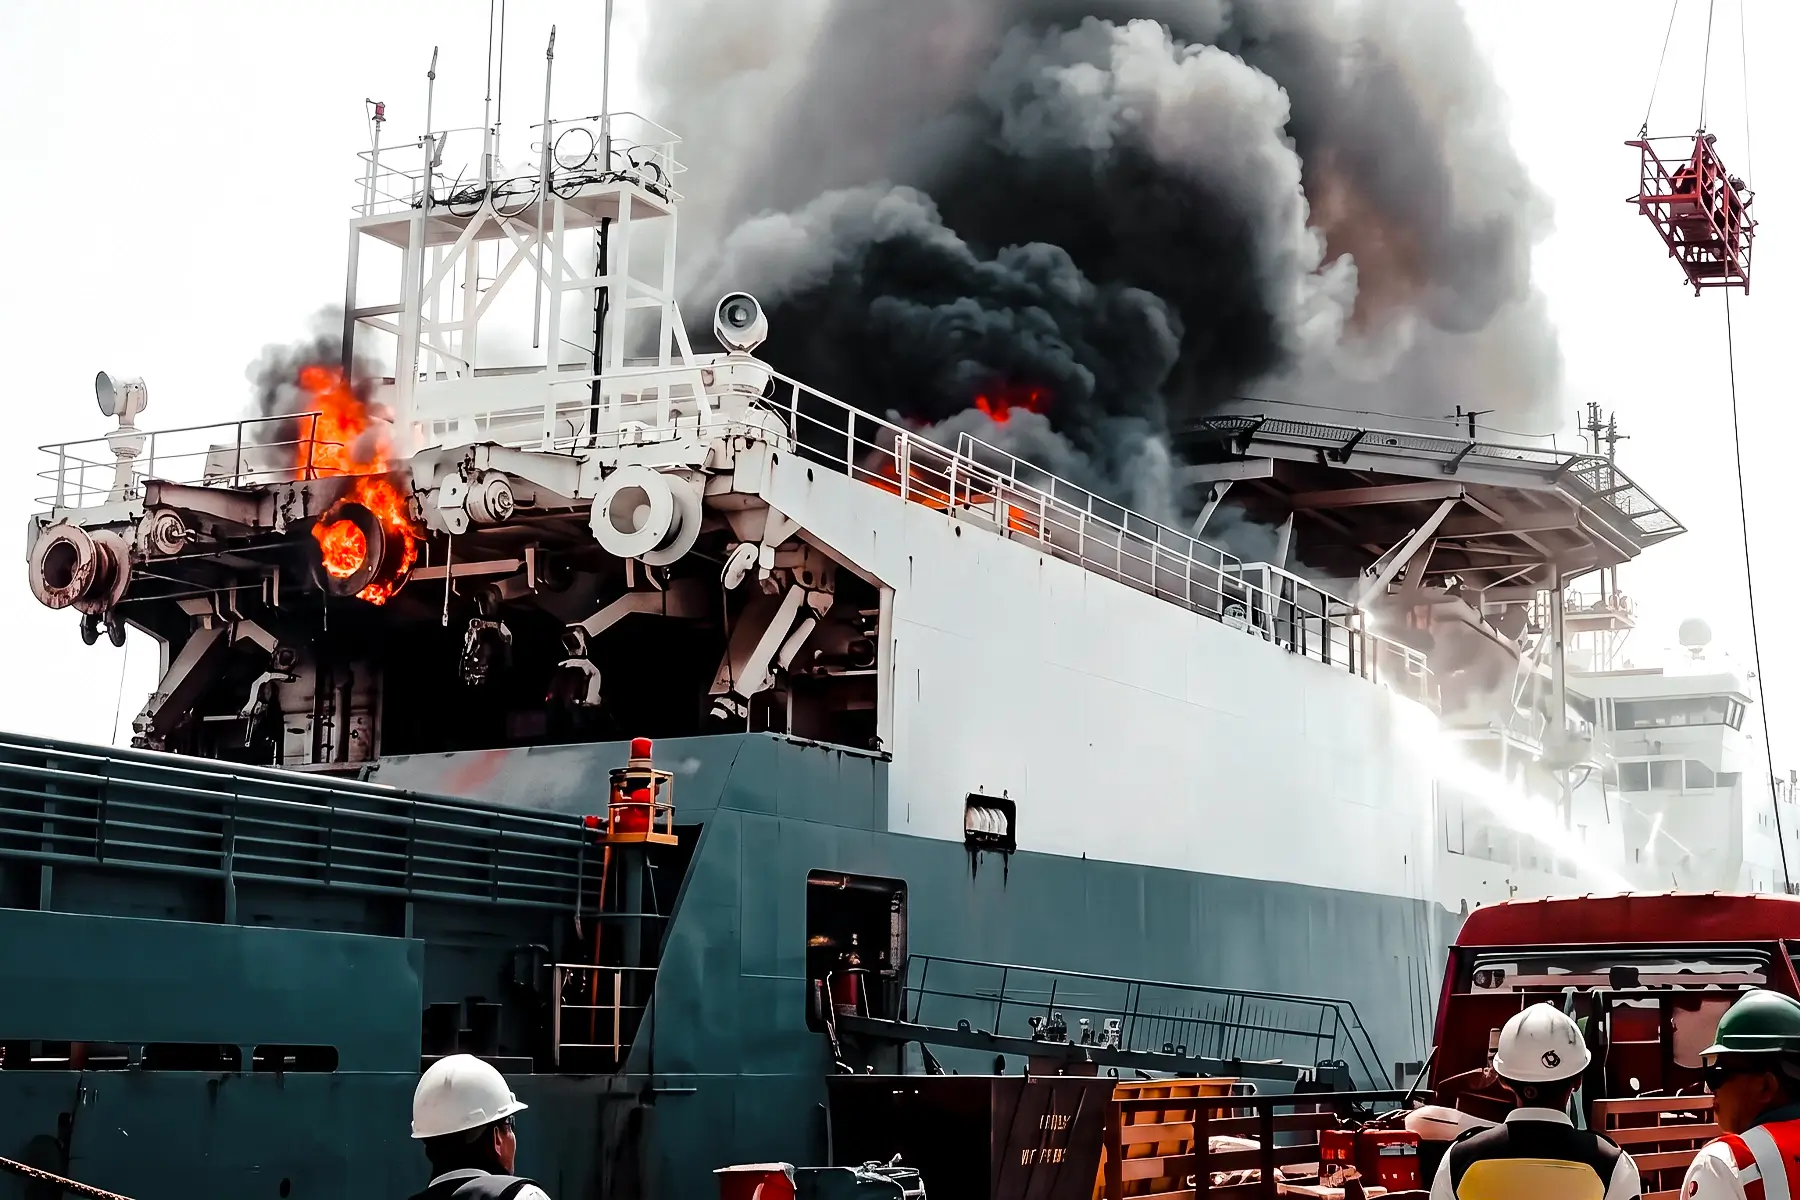
På et skibsværft har jeg set situationer, hvor varmt arbejde, der involverer svejsning og metalbearbejdning, angiveligt blev udført om bord på et skib uden den relevante tilladelse. Under operationen skar arbejdere igennem skroget, hvorved materialer på den modsatte side blev antændt og en brand blev udløst. Et midlertidigt detektionssystem blev aktiveret og muliggjorde en reaktion, hvilket forhindrede en eskalering og potentielt betydelige skader på skibet.
Set fra et underwriting-perspektiv strækker betydningen sig ud over det at opdage risiko til at forstå risikoen under afskrivningsperioderne. Vedvarende overvågning giver mulighed for bedre synlighed i de mest udsatte faser af processen. Over tid understøtter dette mere responsive underwriting-tilgange, hvor risikoen vurderes ikke kun på tidspunktet for oprettelse af forsikringen, men på en mere konsekvent måde gennem hele de risikofremmende operationelle cyklusser.
Dette er i tæt overensstemmelse med den retning, mange forsikringsselskaber allerede bevæger sig i, hvor adfærdsmæssige indikatorer, mønstre for systembrug og operationelle data i stigende grad informerer om risikoevaluering og prisfastsættelse. Når data fra implementeringer i miljøer som skibsværfter bliver mere tilgængelige, kan tidligere mindre synlige eksponeringer blive omdannet til mere målbare og brugbare indsigter.
Fjerne kløften mellem overholdelse og virkelighed
Den centrale udfordring for marine forsikringsselskaber er ikke manglen på regulering eller vejledning. Det er mismatchet mellem compliance-rammer og den operative virkelighed i perioder med kort varighed og store konsekvenser i forbindelse med skadeerklæringer. Mens tabaktiviteter i maritime MRO-miljøer fortsat tiltrækker opmærksomhed, er branchen ved at nå et punkt, hvor statisk forsikring ikke længere er tilstrækkeligt. For at lukke hullet i systemets forsikringsværdier kræver det en ændring til en kontinuerlig overvågning, hvor midlertidige, men kritiske risifikoner overvåges aktivt i stedet for at blive vurderet retrospektivt.
For assurandører repræsenterer dette en ændring i tankegangen i lighed med teknologien. Risiko er ikke længere en fast tilstand, der dokumenteres ved inspektioner, men en dynamisk situation, der udvikler sig minut for minut i værftets miljø. Midlertidige branddetekterings- og nødmeddelelsessystemer kan spille en afgørende rolle i denne ændring ved at tilbyde kontinuerlig overvågning og varslinger under svigtperioder, hvilket hjælper med at udfylde kløften mellem forventninger om overholdelse og den faktiske situation i drift.